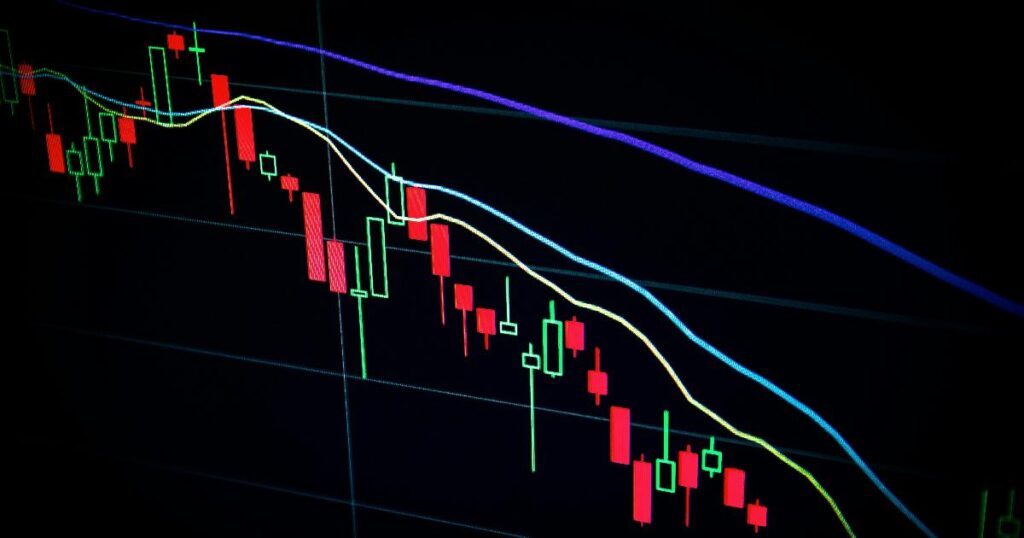
инвестиционное поведение

Сравнение двух инвестиционных графиков: одинаковая доходность, но разная волатильность и риск-скорректированная доходность
Инвестиционное поведение

Почему одинаковая доходность может стоить совершенно разных нервов

Представьте: два фонда за год заработали одинаковые 10%. Один шёл к этому результату почти по прямой, месяц за месяцем чуть прибавляя. Другой скакал как норовистая лошадь — плюс 8% в один месяц, минус 6% в следующий. На бумаге они равны. В опыте инвестора — нет. Именно эту разницу пытается уловить риск-скорректированная доходность.
Решение гасить долг или инвестировать зависит не только от ставки, но и от тревоги, льгот и личного отношения к риску
Инвестиционное поведение

Гасить долг или инвестировать: почему это решение почти никогда не сводится к процентной ставке

Представьте молодого врача, который только что закончил резидентуру. У него есть свободные пятьсот долларов в месяц, студенческий долг под восемь-девять процентов годовых и коллега, который клянется, что «математика однозначна». Проблема в том, что коллеги с разными взглядами на жизнь при одной и той же ставке приходят к диаметрально противоположным выводам — и оба при этом правы для себя.

После FIRE люди нередко жалеют не о деньгах, а о том, как жили ради финансовой независимости.
Инвестиционное поведение

Цена свободы: чему на самом деле жалеют те, кто прошёл путь FIRE

Представьте человека, который двадцать лет считал каждую чашку кофе, чтобы выйти на пенсию в сорок, а не в шестьдесят пять. Он добрался до цели — и вдруг обнаружил, что жалеет не о недостаточной агрессивности инвестиций, а о том, как прожил эти двадцать лет. Именно этот парадокс всё чаще звучит в сообществах вокруг движения FIRE (Financial Independence, Retire Early — финансовая независимость, ранняя пенсия): выясняется, что главный риск стратегии — не просчёт в цифрах, а нечто более тихое и трудноуловимое.

Разрыв между ожиданиями и реальностью на пенсии: человек сравнивает личные накопления, корпоративную пенсию и государственные выплаты
Инвестиционное поведение

Разрыв между тем, на что мы рассчитываем, и тем, что нас ждёт на пенсии

Представьте: почти каждый четвёртый работающий канадец уверен, что на пенсии будет жить в основном на собственные накопления. А среди тех, кто уже вышел на пенсию, так живёт лишь один из семи. Разница не в удаче и не в дисциплине конкретных людей — это системный разрыв между ожиданием и опытом, и он начинает влиять на поведение задолго до того, как человек забирает последнюю зарплату.

Бутылки дорогого вина на полке: вино как актив привлекает инвестора дефицитом, статусом и обещанием редкой доходности
Инвестиционное поведение

Бутылка как актив: почему вино соблазняет инвестора сильнее, чем оправдывает риск

Идея звучит красиво: покупаешь ящик молодого бордо, убираешь его в специальный склад, забываешь на десять лет — и однажды продаёшь дороже, чем купил, а заодно можешь похвастаться, что разбираешься в винтажах не хуже сомелье. Именно это сочетание — потенциальная доходность плюс эстетика редкости — делает fine wine одним из самых психологически заряженных «альтернативных» активов. И именно поэтому стоит разобрать не только цифры, но и то, почему мозг так охотно в них верит.

Инвестор выбирает дешёвую инвестплатформу, но широкий выбор и комиссии вызывают психологическое трение при принятии решений
Инвестиционное поведение

Почему «дешёвая» инвестплатформа всё равно может раздражать

Инвестор редко выбирает платформу как калькулятор выбирает тариф. На экране всё выглядит просто: здесь комиссия ниже, там выбор шире, тут есть готовые портфели и приложение. Но в жизни решение упирается не только в цену. Платформа может казаться выгодной и всё равно вызывать ощущение тяжести: слишком много вариантов, непонятно, что покупать первым, страшно ошибиться, а любое мелкое действие — от пополнения счёта до первой сделки — требует дополнительного усилия. История AJ Bell интересна именно как пример этого конфликта: между «хочу дешевле и гибче» и «хочу, чтобы было легче начать и не бросить по дороге».

Scroll to Top