финансовые привычки

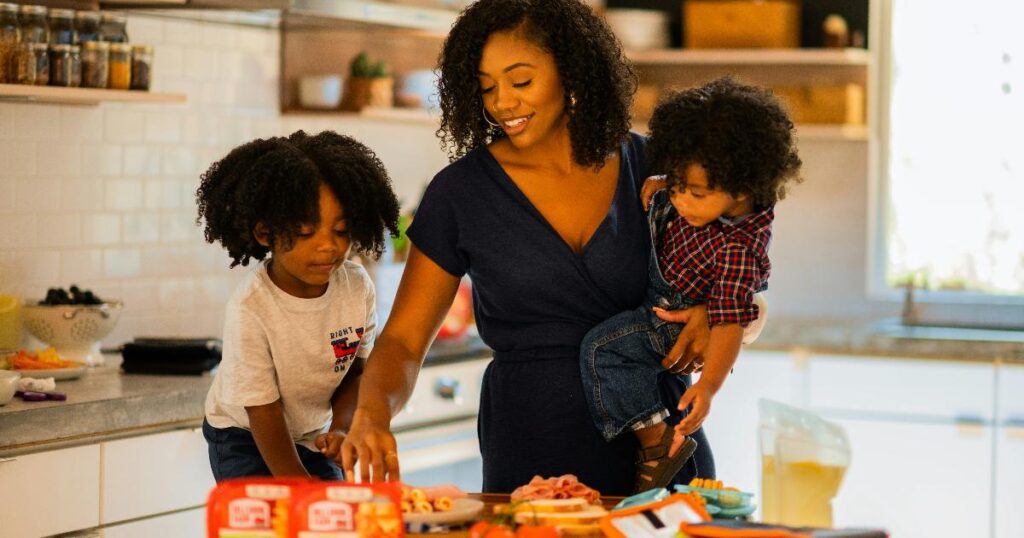
Семейный бюджет на продукты и поездки: заранее запланированные траты помогают тратить без чувства вины и спокойно держать расходы под контролем
Финансовые привычки

Бюджет, который разрешает: как one канадская семья тратит на продукты без чувства вины

Открываешь очередной ежемесячный отчёт о расходах — обычный, скучный жанр: суммы, категории, план и факт. И вдруг натыкаешься на фразу, которая переворачивает всю логику: бюджет должен не ограничивать жизнь, а давать право её проживать. Не «мы сэкономили», а «мы позволили себе». Разница кажется незначительной, но именно в ней спрятан самый интересный психологический механизм личных финансов.
Импульсивная покупка вечером: человек смотрит на скидку в смартфоне и решает купить ненужную вещь
Финансовые привычки

Почему мы покупаем не то, что планировали: анатомия импульсивной траты

Вечер, лента соцсети, надпись «−40%, осталось 3 часа» — и вот в корзине лежит то, чего утром не было ни в списке покупок, ни в мыслях. Знакомая ситуация редко объясняется одним словом «слабоволие». Гораздо точнее спросить: что именно в этой конкретной ситуации отключило паузу между желанием и оплатой? Ответ обычно складывается из нескольких факторов сразу — усталости, скидки, среды и способа платежа, — и разбирать их по отдельности куда полезнее, чем в очередной раз ругать себя за отсутствие дисциплины.

После FIRE люди нередко жалеют не о деньгах, а о том, как жили ради финансовой независимости.
Инвестиционное поведение

Цена свободы: чему на самом деле жалеют те, кто прошёл путь FIRE

Представьте человека, который двадцать лет считал каждую чашку кофе, чтобы выйти на пенсию в сорок, а не в шестьдесят пять. Он добрался до цели — и вдруг обнаружил, что жалеет не о недостаточной агрессивности инвестиций, а о том, как прожил эти двадцать лет. Именно этот парадокс всё чаще звучит в сообществах вокруг движения FIRE (Financial Independence, Retire Early — финансовая независимость, ранняя пенсия): выясняется, что главный риск стратегии — не просчёт в цифрах, а нечто более тихое и трудноуловимое.

Денежный запас хода помогает сохранять спокойствие и не принимать импульсивные решения во время рыночной турбулентности
Финансовые привычки

Запас хода вместо смелых ставок: чему учат денежные привычки миллиардеров в шторм

Когда рынок дёргается вверх-вниз, а новостные ленты пестрят словом «обвал», самый цитируемый инвестор планеты не спешит ловить дно и не делает громких заявлений. Berkshire Hathaway Уоррена Баффета накопила рекордные 381,7 миллиарда долларов кэша и краткосрочных казначейских облигаций — сумму, которая теоретически позволила бы купить несколько крупных публичных компаний сразу. Это не пророчество о обвале и не гарантия удачной сделки. Это, скорее, физическое воплощение одной простой идеи: в неопределённости важнее не выглядеть решительным, а сохранить за собой право выбора.

Иллюстрация к статье о том, как эффект статус-кво и ментальный учёт удерживают в бюджете ненужные подписки и автосписания
Когнитивные искажения

Почему мы платим за то, что давно не нужно: анатомия привычки в бюджете

Недавно один финансовый сайт спросил ChatGPT, какие счета стоит вычеркнуть пенсионерам, чтобы сэкономить $5–10 тысяч в год. Список получился ожидаемый: кабельное телевидение, второй автомобиль, забытые подписки, лишние страховки, слишком большой дом. Ничего революционного — любой финансовый советник назвал бы то же самое. И именно поэтому интереснее не сам список, а другой вопрос: если экономия настолько очевидна, почему люди годами не делают этот шаг сами, без подсказки нейросети?

Сберегательные челленджи помогают откладывать деньги без лишней силы воли и превращают мелкие решения в регулярные переводы на счёт
Финансовые привычки

Копилка вместо силы воли: как сберегательные челленджи обходят усталость от финансовых решений

Вы держите в руках чек с надписью «вы сэкономили 87 рублей» и на секунду чувствуете себя чуточку богаче — хотя деньги никуда не пришли, они просто не были потрачены чуть сильнее. Именно в этой секунде живёт вся логика сберегательных челленджей: не в дисциплине, не в новой финансовой грамотности, а в маленьком правиле, которое ловит момент, когда деньги уже почти утекли, и разворачивает их в другую сторону.

Scroll to Top